政府は学校と病院の給食費の免税を提案
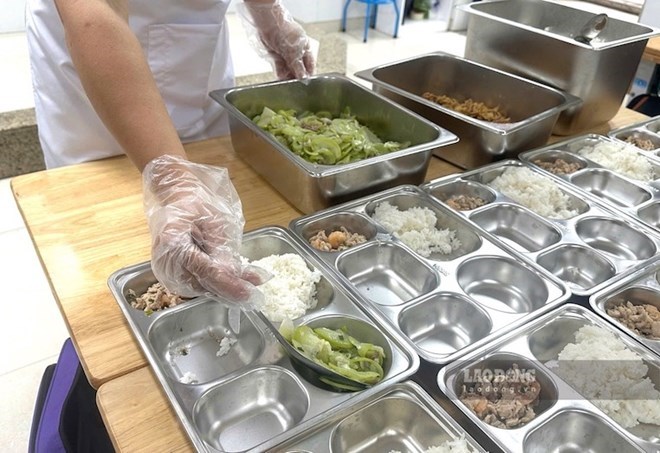
政府は、教育機関、医療機関への食事提供サービスからの所得税免除規定を追加することを提案しました。
9月22日午後、国会常務委員会は、法人所得税法(TNDN)、非農業用地使用税法(SDĐPNN)、個人所得税法(TNCN)のいくつかの条項を改正および補足する法律案について意見を述べました。
政府の報告書によると、法律草案は、教育機関、医療施設への食事提供サービスから事業を行う企業および個人の収入に対する法人所得税、個人所得税の免除に関する規定を追加する3つの内容を規定しています。
報告書によると、教育機関、医療施設における食品安全確保の制限と不適切さを克服し、企業や個人事業主が学生、医療従事者、患者に質の高い食事を提供し、食品安全を確保することを奨励するために、政府は次のことを提案します。
教育法、医療法に基づく教育機関、診療所に食事を提供する企業は、教育機関、診療所への食事提供からの収入部分に基づいて法人所得税が免除されるという規定を追加します。
法案はまた、教育法、医療法に関する規定に従い、教育機関、医療機関への食事提供事業からの収入に対する居住者の個人所得税の免除を追加し、教育機関、医療機関への食事提供サービスを共同で実施する企業と個人事業主との間の平等を確保します。
政府はまた、給食を提供する企業、公立科学技術機関、公立教育機関が、法人所得税法第67/2025/QH15号第11条第2項に規定されている収益に対する割合(%)に従って法人所得税を納税する場合、免税を追加することを提案しました。
法案の予備審査で、党中央委員会委員、経済財政委員会委員長のファン・ヴァン・マイ氏は、教育機関、医療施設への食事提供サービスから事業を行う企業、個人の所得に対する法人所得税、個人所得税の免税政策について、常任委員会は、説明内容が政治的根拠、実践的根拠、法的根拠、政策目標について本当に満足のいくものではないと判断したと述べました。
したがって、常任委員会は、法律草案で述べられているように、法人所得税法および個人所得税法のこれらの規定の政策を補足し、修正、補足することに同意しません。
常任委員会は、国会常務委員会に、土地使用税法の一部条項を改正・補足する法律案の名称を、法人所得税法、土地使用税法の一部条項を改正・補足する法律案(個人所得税法を改正しない)に変更することを許可するよう提案しました。
教育法、医療法に関する規定に従って、教育機関、医療施設に食事を提供する企業に対する法人所得税の免除について、常任委員会は、教育機関、医療施設への食事提供からの収入に対する法人所得税、個人所得税の全額免除は、政治的、法的、および実際的な根拠がないと判断しました。
食事を提供するサービス事業を行う企業や個人に対する免税政策の発行は、食品安全に関する規制の遵守を保証するための直接的なツールではありません。
同時に、免税による利益の一部が企業によって食事の価格を下げたり、食事の質を向上させたりするために使用されると断言する明確な根拠がないため、法律草案にこの政策を追加することに同意していません。