廃棄された土地に0.2%の税金を課す計画を国会に提出
政府は、放置された土地、使用されていない土地、および限度額を適用しない土地に対して0.2%の税率を提案しています。
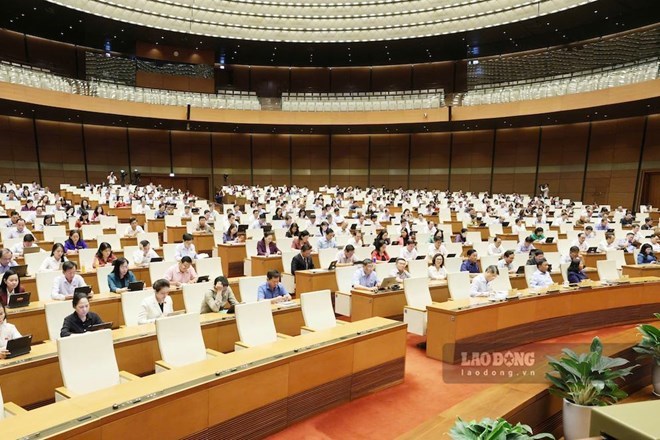
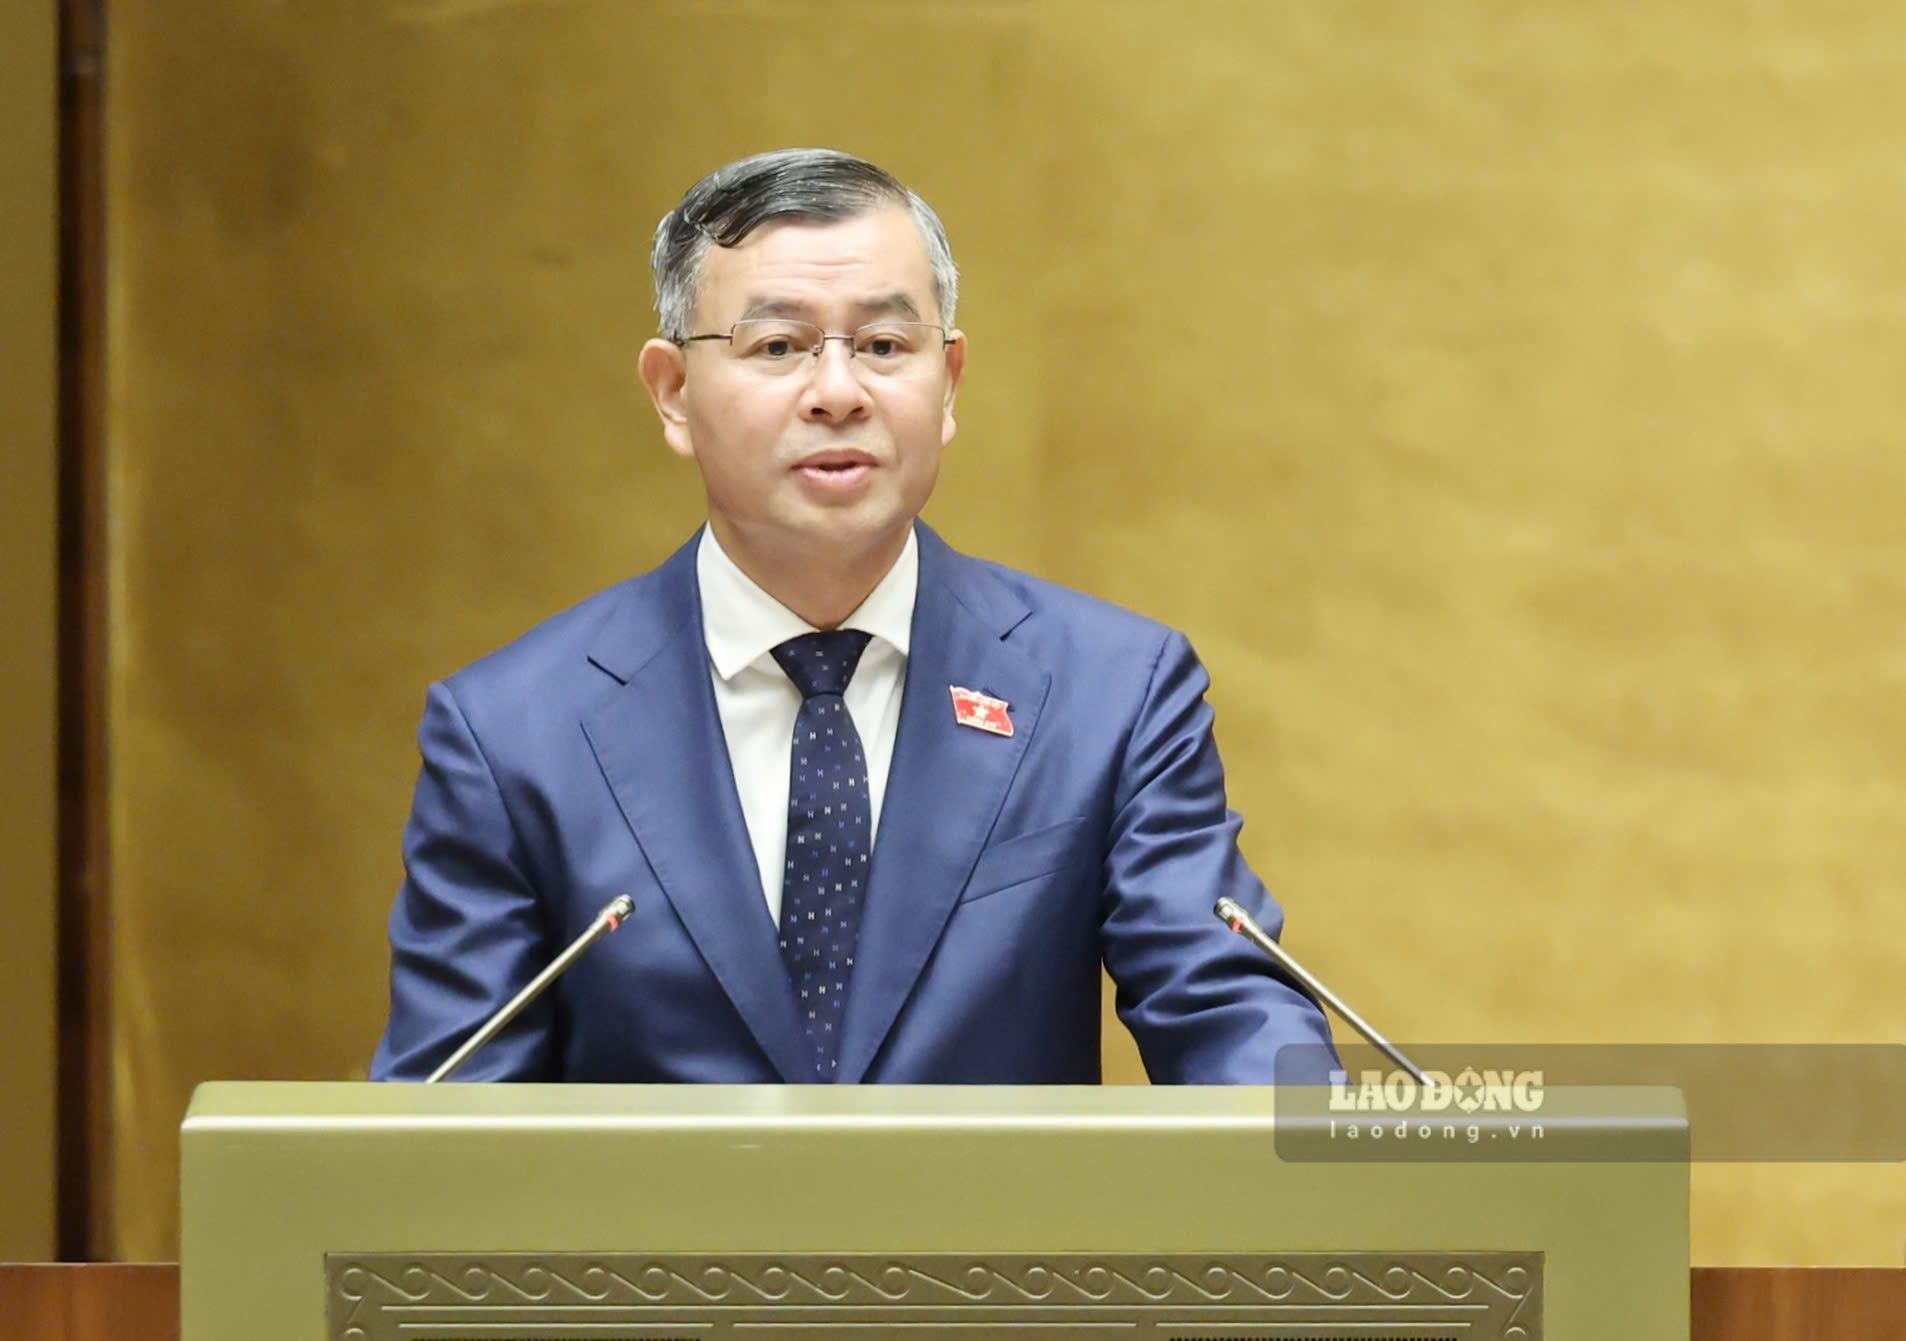
10月23日午前、第16期国会の第2回会期を継続し、国会は、政府首相の委任を受け、ゴー・ヴァン・トゥアン財務大臣から、法人所得税法、非農業用地使用税法、個人所得税法の一部条項の改正・補足法案に関する報告書を聴取しました。
法人所得税法に関して、改正案は、非営利活動を行う公立科学技術機関、公立教育機関、私立教育機関に対する免税を規定しています。
非営利活動を行う公立教育機関、私立教育機関の特定は、教育、職業教育、高等教育に関する法律に従って実施されます。
政府によると、改正は、非営利活動を行う公立教育機関および私立教育機関に法人所得税を適用しないという方針を実行することを目的としています。
もう1つの注目すべき内容は、教育および医療に関する法律の規定に従って、教育機関、医療施設への食事提供活動からの企業の収入部分に対する法人所得税の免除の提案です。これらの施設に食事を提供するサービス事業から収入を得ている居住者も、個人所得税の免除が提案されています。企業と個人事業主の両方に適用することは、同じサービスを提供する主体間の平等を確保することを目的としています。
税制優遇措置の公平性を確保するために、政府は、給食提供企業、公立科学技術機関、公立教育機関が、申告方法による納税者だけでなく、売上高に対する割合に応じて納税する場合にも、法人所得税の免除を適用することを提案しています。
非農業用地使用税法に関して、草案は、現行の規定に従って免税または免税の対象となっている場合を除き、教育機関の教育および訓練目的で使用される土地に対する免税規定を追加しました。
草案はまた、政府の規定に従い、少数民族地域および山岳地帯の少数民族の限度内の住宅地に対する非農業用地使用税の免除を提案しています。
特に注目すべきは、草案が放置された土地、使用されていない土地、または使用開始が遅れている土地、限度額を適用しない土地に対して0.2%の税率を追加したことです。これらの種類の土地の特定は、土地法に関する規定に従って実施されます。
優遇政策に加えて、改正案は、再編後の組織機構に合わせて非農業用地使用税の申告、計算、納付に関する規定を修正し、その中で郡レベルの税務機関に関連するフレーズを地方税務機関に置き換え、同時に対応する行政地名を更新する。
法律は2027年1月1日から施行される予定です。
法案の審査報告書を発表したファン・ヴァン・マイ経済財政委員会委員長は、委員会は教育訓練分野の発展を奨励するという目標を達成するために、税制優遇措置の研究と公布の必要性に基本的に賛成していると述べました。
しかし、教育発展を奨励するための政策は、効果的かつ実用的であり、支援が必要な地域に設定された目標を達成し、国家予算の資源のバランス能力と条件に適合するように、慎重に検討し、設計する必要があります。
審査機関によると、法人所得税免除政策は、政府の推定によると、年間約2兆2000億ドンの予算収入を減少させる可能性があります。
原文はこちらで読む