退職時に年金を失わないように計算する労働者
少なくない労働者が、将来年金を受け取るために、以前の仕事を辞めた後の社会保険加入期間を維持する方法を積極的に探しています。年金
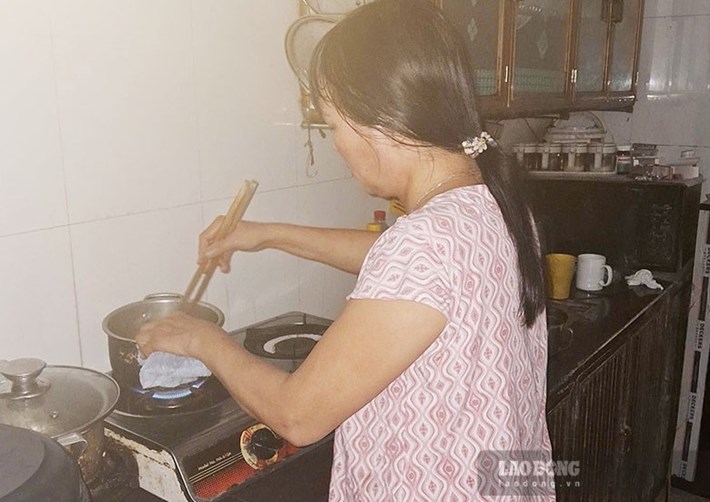
ファム・ティ・ランさん(51歳、ニンビン省)は現在働いており、社会保険(BHXH)に10年近く加入しています。しかし、健康状態が悪化し、仕事の要求に応えられなくなったため、今年は終業して退職する予定です。
年金受給年齢まであと9年近くありますが、ランさんは一時金引き出しの選択肢ではなく、社会保険料の支払いを継続する計画を検討しました。女性労働者の目標は、少なくとも15年間加入期間を維持し、それによって老後に年金を受け取る機会を得ることです。年金
「私はもっと楽な別の仕事をするつもりです。低賃金でも社会保険料は免除されます。新しい仕事を見つけるのが難しい場合は、貯蓄して、毎月120万ドンを任意社会保険料として拠出します」とランさんは言いました。
選択肢の中で、ランさんは依然として企業で新しい仕事を見つけることを優先しています。女性労働者は、仕事が健康に適しており、社会保険に加入し続けることができれば、現在の収入の半分に過ぎない月額約600万ドンの給与を喜んで受け入れます。
「会社での強制社会保険の加入は、任意保険よりも多くの給付を受けられます。特に、医療保険、失業保険、病気休暇の給付は給与が付いています」とラン氏は述べました。
適切な仕事が見つからない場合、ランさんは任意社会保険の支払い方法に切り替える予定です。
彼女の計算によると、任意社会保険に5年間加入すると、約7000万ドン以上かかります。この金額は、現在の勤務期間の約半年に相当し、彼女は子供に頼る必要はなく、自分で完全に手配できると考えています。
ランさんの目標は、60歳になったときに月額約250万ドンの最低年金を受け取ることです。
「夫婦で貯蓄があり、毎月100万ドン以上の利息と250万ドンの年金で、農村部での生活にはなんとか十分です。それだけでなく、年金は通常引き上げられるため、あまり心配する必要はありません」とランさんは言いました。
ランさんだけでなく、ニンビン省の個人事業主であるファム・ティ・センさんも、将来の生活の準備のために積極的に社会保険に加入しました。
以前、センさんは月額約50万ドンの保険料で任意社会保険に加入していました。経済状況が良くなり、年金受給の意義をより深く理解するにつれて、月額100万ドン以上に徐々に保険料を引き上げました。
2026年、事業世帯に対する強制社会保険への加入に関する規定が設けられるとすぐに、センさんは躊躇なく加入しました。彼女によると、社会保険への加入は、老後の年金だけでなく、医療保険、病気手当、失業手当などの権利について、自分自身をより安心させるのに役立ちます。
現在、事業はかなり安定しており、センさんは20年間納付を継続し、毎月約350万ドンの年金を目指して納付額を段階的に引き上げることを目標としています。
「あと20年近くで退職年齢に達しますが、その時、物価は現在よりもはるかに高くなる可能性があるため、年金水準も最低350万ドンでなければ生活できません。私にとって、この水準の開始点はかなり安定しています。なぜなら、年金は通常、時間の経過とともに引き上げられるため、後で安心できるからです」とセンさんは言いました。