オンライン融資の罠と労働者の安全な信用へのアクセスという課題
オンラインアプリケーションを通じて数百万ドンを借りるだけで、借り手はわずか7日で多額の利息を返済しなければなりません。借り手だけでなく、親戚や友人も電話で脅迫され、返済圧力をかけられるリストに含まれています。
知人の借金のために写真をネットに公開すると脅迫
1ヶ月以上前、トラン・ミンさん(仮名 - PV)は、見知らぬ番号から突然メッセージを受け取り、知り合いの個人情報を提供し、この人に連絡して借金を返済するように要求しました。そうしないと、彼らは彼と借り手の写真をソーシャルネットワークに投稿すると脅迫しました。
見知らぬ電話番号に返信したりブロックしたりしないにもかかわらず、ミンさんは依然として絶えず嫌がらせを受けており、ほぼ毎日の時間帯もあった。借金取り立て人は下品な言葉遣いや脅迫を使い、電話番号を頻繁に変えてメッセージを送ったり、借金情報を添えた借り手の画像を送ったりしていた。
「私はお金を借りたり、保証人になったりせず、借金取り立てられた人と表面的な知り合いでしたが、それでも私とは関係のないことに巻き込まれました。このことは私を非常に腹立たしく、憤慨させました」とミンさんは語りました。
電話で嫌がらせを受けただけでなく、ミンさんはソーシャルネットワークに個人写真を投稿すると脅迫されました。「仕事で頻繁に電話で顧客と連絡を取るので、非常に迷惑で、虚偽の情報が自分自身と家族の評判に影響を与えることを心配しています」と彼は言いました。
知り合いに会って詳しく尋ねたところ、ミンさんは、この人に病気の子供がいて、治療費が必要であることを知り、インターネット上のクイックローンアプリケーションを通じて3000万ドンを借りることを申し込んだ。
「人々は子供の治療のために3000万ドンを借りる必要がありましたが、手続きを行った後、口座に振り込まれたのはわずか240万ドンでした。その240万ドンは、ちょうど1週間後に300万ドンを支払わなければなりませんでした」とミンさんは語りました。
このように、わずか7日間で、240万ドンの融資はさらに60万ドン、つまり実際に受け取った金額の25%に相当する金額が発生しました。借入コストが高すぎることに気づいたとき、この人は早く支払うために知人からお金を借りる方法を探しましたが、アプリケーションは受け入れず、期限まで7日間待つように要求しました。
「300万ドン全額返済すれば済むと思っていましたが、アプリケーションは借り手が要求しなくても240万ドンを口座に自動的に振り込み、1週間後にさらに300万ドンを要求し続けました。ローンを終了したいと思ってもできませんでした」とミンさんは語りました。
ミンさんによると、融資を申し込む際、知人はアプリケーションの指示に従ってアカウントとiCloudパスワードの両方を提供しました。彼は、貸し手がこの情報を利用して連絡先にアクセスし、親戚や友人の電話番号を取得して、借金返済を脅迫し、圧力をかけているのではないかと疑っています。
アプリで100万ドンを借りたが、10日後に300万ドンを要求される
グエン・ズオンさん(仮名 - PV)は、親族が急いでお金が必要になったため、審査なしで迅速な融資を宣伝するFacebookページを探したと語りました。アプリケーションをダウンロードし、個人情報を提供し、連絡先へのアクセスを許可すると、この人はすぐに100万ドンを受け取りました。
しかし、ローンは7日後に170万ドンの返済を要求され、つまり70万ドンが追加で発生しました。6日目から、アプリケーションは継続的に電話で借金を催促しました。借り手が支払うことができないと、家族全員が電話で圧力をかけられました。
ズオンさんによると、期限切れからわずか3〜4日後、請求された金額は300万ドンに増加し、当初の融資額の3倍になり、家族は返済を支援せざるを得なくなりました。
上記の2つのケースは、透明性の低い融資アプリケーションからのリスクを示しています。高金利、高額な手数料、個人データ漏洩のリスク、親戚や友人への嫌がらせ、借金取り立ての脅迫などです。
公安省刑事警察局の報告によると、2019年から2025年の期間に、全国で約6,958件の事件が処理および解決され、闇金融に関連する11,317人の対象者がいました。4,297件の刑事事件が起訴され、10,836人の被告がいます。高利貸し活動は、ソーシャルネットワークや電話アプリケーションを通じて変質し、借り手に多くのリスクをもたらしています。その中で、労働者や労働者が少なくない割合を占めています。
労働者の安全な信用へのアクセスという課題を解決する
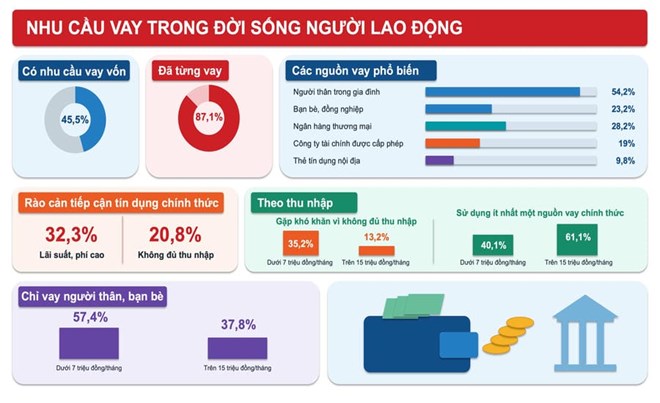
ベトナム祖国戦線中央委員会経済諮問委員会のグエン・ミン・フォン博士によると、労働者、特に低所得労働者は、実際の融資ニーズがあることが多いが、銀行の信用条件を満たすのが難しい。その原因は、低いか不安定な収入、担保資産の不足、信用履歴、収入証明書類にある。特に、生活必需品のニーズを満たすための少額の短期融資は、常に信用機関によって円滑に満たされるとは限らない。
このギャップにより、一部の労働者は非公式な融資形式、非透明なアプリケーション、および高コストのローン、債務のリスクを秘めたローンを探すリスクがあります。
闇金融を抑制するために、専門家は社会政策銀行、労働組合組織、マイクロファイナンス機関を通じて優遇信用プログラムを拡大することを提案しています。商業銀行は、労働者の収入サイクルに適した、小規模融資、柔軟な期間、合理的な金利の商品を検討する必要があります。
同時に、信用に焦点を当てるだけでなく、貯蓄、保険、緊急支援サービスを拡大する、包括的な金融社会保障エコシステムを構築する必要があります。
グエン・ミン・フォン博士は、国家、企業、労働組合組織、銀行、マイクロファイナンス組織間の連携の役割を強調しました。その中で、企業は収入を透明化し、労働者が信用プログラムと福利厚生にアクセスできるように条件を整える必要があります。労働組合は、雇用情報の確認、合法的な資金源の接続、労働者の権利の監視を支援できます。
銀行はまた、担保資産に完全に依存するのではなく、キャッシュフローと収入履歴に基づく信用評価方法を研究する必要があります。
デジタル環境における金融教育と労働者の保護を推進します。ガイダンスプログラムは、金利計算方法、借入コストの特定、返済能力の評価、および安全なデジタルバンキングサービスの利用に焦点を当てる必要があります。
それとともに、オンライン融資活動の管理を強化し、金利、サービス料、および支払うべき総額の公開を要求する必要があります。高利貸し、違法な債権回収、および違法な個人データ収集の行為を厳しく取り締まります。
元のニュースはこちらをご覧ください。